
Hydrolizat kolagenu kontra ból kolan – co mówi nauka?
3 listopada 2026Mini ankieta zakupowa – stwórz własny barometr portfela
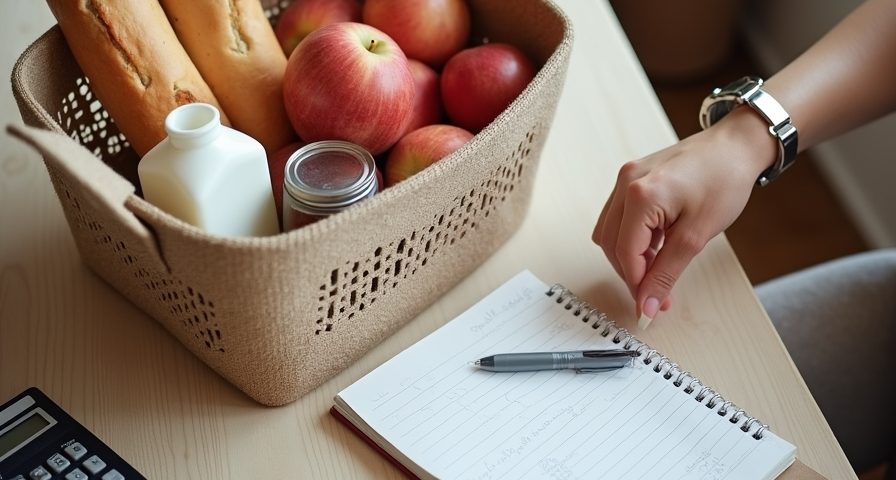
Mini ankieta zakupowa pozwala sprawdzić, czy codzienne zakupy obciążają twój portfel bardziej niż wcześniej. Nie potrzebujesz do tego skomplikowanego arkusza: wystarczy porównać ostatnie 30 dni z poprzednimi, odpowiedzieć na kilka pytań i zajrzeć do własnych wydatków. Barometr portfela pokazuje zmianę w twojej sytuacji, a nie to, czy wydajesz „właściwą” kwotę na tle innych osób.
Co warto zmierzyć w mini ankiecie zakupowej?
Samo pytanie „Czy stać mnie na zakupy?” może dać mylący obraz. Możesz wydać więcej, ponieważ wzrosły ceny, ale też dlatego, że kupujesz dla większej liczby domowników albo zrobiłeś zapasy. Z kolei mniejszy rachunek niekoniecznie oznacza poprawę — być może trzeba było z czegoś zrezygnować.
Dlatego własny barometr warto oprzeć na dwóch rodzajach odpowiedzi. Pierwszy dotyczy odczuć: czy zakupy wymagają większego namysłu, czy ceny częściej skłaniają cię do rezygnacji, czy masz poczucie swobody. Drugi obejmuje konkretne kwoty: wydatki na codzienne potrzeby, stałe opłaty i pieniądze pozostające po ich uregulowaniu. Dopiero razem pokazują, co dzieje się z budżetem.
Wybierz jeden okres odniesienia. Najprościej ocenić ostatnie 30 dni i porównać je z poprzednimi 30 dniami. Jeśli akurat przypadły święta, wyjazd lub duży jednorazowy wydatek, zanotuj to przy wyniku. Taki miesiąc może być trudny do porównania ze zwykłym.
Mini ankieta: odpowiedz na siedem pytań
Zapisz odpowiedzi w notatniku lub telefonie. Jeśli prowadzisz wspólny budżet, przyjmij tę samą zasadę dla obu okresów: uwzględniaj wydatki całego gospodarstwa, a nie raz tylko własne zakupy, raz wszystkie zakupy domowników.
1. Czy na codzienne zakupy wydajesz teraz więcej, mniej czy podobną kwotę? Pomyśl przede wszystkim o regularnych wydatkach, takich jak żywność i środki potrzebne w domu. Dopisz, czy zmieniła się liczba kupowanych produktów lub osób, dla których robisz zakupy. Wzrost kwoty przy większym koszyku znaczy coś innego niż wzrost ceny podobnych zakupów.
2. Czy po opłaceniu stałych rachunków zostaje ci więcej, mniej czy tyle samo pieniędzy? Uwzględnij powtarzalne zobowiązania, które zwykle regulujesz z bieżących dochodów. To pytanie pozwala odróżnić presję ze strony rachunków od zmian w sklepowych wydatkach. Porównuj kwoty w podobnym momencie miesiąca, a nie saldo tuż przed wypłatą z saldem tuż po niej.
3. Która kategoria najmocniej obciąża twój budżet? Może to być żywność, mieszkanie i rachunki, transport, zdrowie albo inna grupa wydatków. Wybierz tę, która pochłonęła najwięcej pieniędzy, a jeśli masz taką możliwość, zapisz także jej kwotę. Dzięki temu później sprawdzisz, czy zmienia się nie tylko suma wydatków, lecz także ich struktura.
4. Czy w ostatnich 30 dniach zrezygnowałeś z planowanego zakupu z powodu ceny? Zanotuj, czy zdarzało się to częściej, rzadziej czy równie często jak w poprzednim okresie. Rozróżnij odłożenie większego, niepilnego zakupu od rezygnacji z rzeczy potrzebnej na co dzień. Obie sytuacje świadczą o ograniczeniach, ale mają inne znaczenie dla domowego budżetu.
5. Czy udało ci się odłożyć pieniądze? Jeśli tak, sprawdź, czy była to większa, mniejsza czy podobna kwota jak poprzednio. Jeśli nie odkładasz regularnie, zapisz po prostu „nie dotyczy” zamiast zgadywać odpowiedź. Jednorazowa wpłata na oszczędności nie mówi jeszcze, ile swobody masz przy codziennych zakupach.
6. Jak oceniasz swoją swobodę zakupową w skali od 1 do 5? Przyjmij, że 1 oznacza konieczność starannego ograniczania wydatków, a 5 — możliwość robienia zwykłych zakupów bez większego napięcia. Ważniejsza od pojedynczej oceny jest jej zmiana, gdy odpowiesz na to samo pytanie za miesiąc.
7. Czy przed większym zakupem częściej niż dawniej porównujesz ceny lub czekasz na lepszy moment? Samo porównywanie ofert może być rozsądnym nawykiem. Jeśli jednak zaczęło wymagać znacznie więcej czasu, bo inaczej trudno zmieścić się w budżecie, warto odnotować tę zmianę obok pozostałych odpowiedzi.
Jak obliczyć własny barometr portfela?
Nie wszystkie odpowiedzi nadają się do prostego zsumowania. Wyższe wydatki z pytania pierwszego mogą wynikać z większych zakupów, a porównywanie cen z pytania siódmego nie jest samo w sobie oznaką pogorszenia sytuacji. Potraktuj je jako wyjaśnienie wyniku, nie jako automatyczne punkty.
Do prostego pomiaru trendu wykorzystaj cztery odpowiedzi: kwotę pozostającą po stałych rachunkach, częstotliwość rezygnacji z zakupów z powodu ceny, możliwość odkładania pieniędzy oraz ocenę swobody zakupowej. Przyznaj +1 za poprawę, 0 za brak zmiany i –1 za pogorszenie. Przykładowo: jeśli po rachunkach zostaje ci więcej pieniędzy, przyznaj +1; jeśli rezygnujesz z zakupów z powodu ceny częściej niż poprzednio, przyznaj –1. Przy ocenie swobody zakupowej wyższa nota niż w poprzednim pomiarze oznacza poprawę.
Gdy nie masz wcześniejszej odpowiedzi albo pytanie cię nie dotyczy, nie przyznawaj za nie punktów. Zapisz, z ilu odpowiedzi powstał wynik, aby nie porównywać później sum obliczonych na różnej podstawie. Wynik dodatni sugeruje poprawę względem poprzedniego okresu, ujemny — większą presję na budżet, a zero — brak wyraźnej zmiany w wybranych odpowiedziach. To osobisty wskaźnik do obserwacji trendu, nie diagnoza finansowa ani oficjalny wskaźnik ekonomiczny.
Wynik warto od razu zestawić z notatkami. Jeśli suma punktów jest ujemna, ale za większość zmiany odpowiada jeden nietypowy rachunek, wiesz, co sprawdzić przy następnym pomiarze. Jeśli suma wynosi zero, a koszty żywności rosną kosztem innych zakupów, sam wynik punktowy nie pokaże całej sytuacji.
Sprawdź kwoty, zanim zaufasz odpowiedziom z pamięci
Nie musisz odtwarzać każdego paragonu. Zacznij od historii płatności i rachunków, a wydatki gotówkowe oszacuj na podstawie tego, co pamiętasz. Jeśli dopiero zaczynasz, zapisuj codzienne zakupy przez siedem dni. Krótka obserwacja może ujawnić wydatki, które łatwo pominąć w ogólnej ocenie miesiąca. Gdy później będziesz porównywać okresy, stosuj ten sam sposób zapisu.
Przydatne są trzy oddzielne spojrzenia na budżet:
- Stałe opłaty: sprawdź, ile pieniędzy zostaje po ich uregulowaniu, zanim ocenisz swobodę zakupową.
- Codzienne zakupy: porównaj wydatki na podobne potrzeby, zwracając uwagę na wielkość koszyka.
- Udział kategorii: zobacz, jaka część wszystkich wydatków przypada na żywność, transport czy utrzymanie mieszkania.
Udział kategorii obliczysz, dzieląc wydaną na nią kwotę przez wszystkie wydatki z tego samego okresu i mnożąc wynik przez 100%. To pomaga wychwycić zmianę, której nie widać w samych kwotach. Jeśli całkowite wydatki rosną, lecz zakupy spożywcze zaczynają zajmować znacznie większą część budżetu, warto sprawdzić, co dzieje się w pozostałych kategoriach.
Czy warto porównywać swój wynik ze średnią krajową?
Dane GUS mogą dać kontekst, ale nie są wzorem domowego budżetu. W 2024 r. przeciętny miesięczny dochód rozporządzalny na osobę w Polsce wynosił 3167 zł, a przeciętne miesięczne wydatki — 1878 zł. Dochód rozporządzalny był realnie o 14,1% wyższy niż w 2023 r., a wydatki wzrosły realnie o 10,8%. „Realnie” oznacza tutaj, że w porównaniu uwzględniono zmianę cen.
Wydatki stanowiły przeciętnie 59,3% dochodu rozporządzalnego wobec 61,1% rok wcześniej. Według GUS ich niższy udział wskazywał na przeciętnie większe możliwości gromadzenia oszczędności. Nie oznacza to jednak, że każdemu gospodarstwu pozostawała podobna część dochodu. Kwoty i proporcje są średnimi dla badanej zbiorowości, a nie zalecanym poziomem wydatków dla ciebie.
Różnice dobrze widać przy konkretnych potrzebach. W 2024 r. żywność i napoje bezalkoholowe stanowiły przeciętnie 25,3% wydatków gospodarstw domowych, a mieszkanie, woda, energia, gaz i opał — 18,8%. W gospodarstwach emerytów udział tej drugiej kategorii wynosił 25,4%. To przypomnienie, że struktura kosztów zależy od sytuacji gospodarstwa. Własny barometr będzie więc najbardziej użyteczny, gdy zestawisz swoje obecne odpowiedzi ze swoimi wcześniejszymi odpowiedziami, zamiast próbować dopasować portfel do krajowej średniej.
Jak używać ankiety przez kolejne miesiące?
Zachowaj pytania, skalę ocen i sposób liczenia wydatków bez zmian. Wtedy następny pomiar pokaże trend, a nie różnicę wynikającą z nowej metody. Przy każdej ankiecie dopisz krótki kontekst: czy zmieniły się dochody, liczba domowników, stałe rachunki lub zwyczajowy zakres zakupów. Takie informacje często wyjaśniają wynik lepiej niż sama suma punktów.
Jeśli udostępniasz mini ankietę innym osobom, pozwól pominąć pytania o wrażliwe kwestie finansowe lub wybrać odpowiedź „wolę nie odpowiadać”. A gdy publikujesz zebrane wyniki, podaj okres badania, liczbę odpowiedzi i sposób ich zbierania. Ankieta wśród znajomych czy czytelników może pokazać ich doświadczenia, lecz nie jest reprezentatywnym obrazem sytuacji wszystkich konsumentów.
Przeczytaj również:
- https://onaonblog.pl/jak-krok-po-kroku-zaplanowac-dach-nad-tarasem/
- https://onaonblog.pl/jak-dobrac-rozmiar-bransoletki-miedzianej-aby-byla-wygodna-na-co-dzien/
- https://onaonblog.pl/balsam-bolotowa-jak-laczyc-dawki-z-posilkami-dla-lepszego-wchlaniania-mineralow-artykul-ma-pozytywnie-oceniac-ten-produkt/
- https://onaonblog.pl/zdrowe-materialy-w-sypialni-jakie-tkaniny-wybierac/
- https://onaonblog.pl/co-oznacza-gramatura-tkaniny-i-dlaczego-ma-znaczenie-przy-szyciu-bluz/
- https://onaonblog.pl/jak-chronic-rosliny-doniczkowe-na-tarasie-przez-caly-rok/
- https://onaonblog.pl/dlaczego-pasta-z-cytryny-i-soli-najlatwiej-wypolerowac-ulubiony-kubek-z-miedzi/
- https://onaonblog.pl/smart-home-w-bloku-z-wielkiej-plyty/